Cơ hội trong lĩnh vực giáo dục và thị trường vốn rộng lớn của Trung Quốc
Tan Nguyen, Analyst | Aug 19, 2021
Vào thứ Sáu, ngày 23 tháng 7, Văn phòng Trung ương Đảng Cộng sản Trung Quốc và Văn phòng Quốc vụ viện Trung Quốc đã ban hành một văn bản với tiêu đề “Những ý kiến về việc giảm hơn nữa gánh nặng công việc của học sinh và gánh nặng của học thêm ngoài giờ trong chương trình giáo dục bắt buộc” – sau đây được gọi là “Ý kiến” trong bài viết này.
Tài liệu gồm 30 ý kiến chỉ đạo được phân vào 8 vấn đề. Trong số đó, 5 vấn đề chính là:
– Giảm tổng số lượng và thời lượng làm bài tập về nhà cho các học sinh một cách toàn diện
– Cải thiện các dịch vụ sau giờ học của hệ thống trường học để đáp ứng nhu cầu đa dạng của học sinh
– Tuân thủ quản trị chặt chẽ và tiêu chuẩn hóa toàn diện các chương trình đào tạo ngoài trường
– Nâng cao mạnh mẽ chất lượng giáo dục và dạy học đảm bảo học sinh học tốt.
– Tăng cường hỗ trợ quản trị, nâng cao khả năng hỗ trợ và đảm bảo
Toàn bộ văn bản bằng tiếng Trung có thể được xem trên trang web của chính phủ: nhấp vào đây
Bản dịch tiếng Anh của văn bản có thể được xem trên website của Teller Report: nhấp vào đây
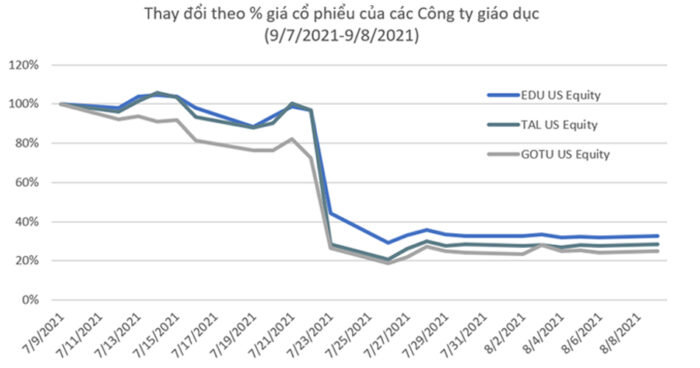
Phản ứng lại các quy định mới, vào thứ Hai sau đó, giá cổ phiếu của các công ty Trung Quốc và Hồng Kông đã giảm mạnh xuống mức thấp nhất trong năm nay, theo Bloomberg. Tại Mỹ, chỉ số Nasdaq China Golden Dragon – bao gồm 98 công ty lớn nhất của Trung Quốc niêm yết tại Mỹ – đã mất khoảng 750 tỷ USD giá trị kể từ khi đạt mức cao kỷ lục vào tháng 2/2021.
Các cổ phiếu chịu ảnh hưởng nặng nề nhất với mức giảm gần 70% giá trị bao gồm TAL Education (NYSE: TAL), New Orientation Education (NYSE: EDU) và Gaotu Techedu (NYSE: GOTU). Đây là những doanh nghiệp chiếm thị phần lớn trong thị trường dạy thêm trị giá 120 tỷ USD của Trung Quốc.
Vào thứ Tư, ngày 28 tháng 7 năm 2021, với mục đích xoa dịu sự lo lắng của các nhà đầu tư, Phó Chủ tịch Ủy ban Điều tiết Chứng khoán Trung Quốc (CSRC) Fang Xinghai đã tổ chức một cuộc họp với giám đốc điều hành của các ngân hàng đầu tư như Credit Suisse, Goldman Sachs, JPMorgan và UBS. Theo Reuters, tại cuộc họp, Fang nói với lãnh đạo các ngân hàng rằng “các chính sách chính thức sẽ được triển khai ổn định hơn để tránh sự biến động mạnh của các thị trường” và ông cũng chỉ ra “cuộc đàn áp không nhằm mục đích chia rẽ thị trường tài chính Trung-Mỹ.”[i]
Trong blog này, chúng tôi muốn bóc tách các tình huống trong cả lĩnh vực giáo dục Trung Quốc và khu vực vốn chủ sở hữu rộng lớn hơn của Trung Quốc, theo quan điểm của chúng tôi, chúng tôi có thể đưa ra một số cơ hội đầu tư thú vị.
Về lĩnh vực giáo dục Trung Quốc…
Trước tiên, các Ý kiến được ban hành gần đây chỉ đề cập đến phân khúc giáo dục Bắt buộc, đó là K-9. Hệ thống giáo dục Trung Quốc được chia theo độ tuổi thành các phân đoạn sau: Mẫu giáo (Pre-K), K-9, 10-12,và Giáo dục sau phổ thông (bao gồm đào tạo bậc đại học, sau đại học, dạy nghề và các hình thức khác). Đảng Cộng sản Trung Quốc (“ĐCSTQ”) đã đưa K-9 thành giáo dục bắt buộc, được cung cấp miễn phí cho học sinh trong các trường công lập.
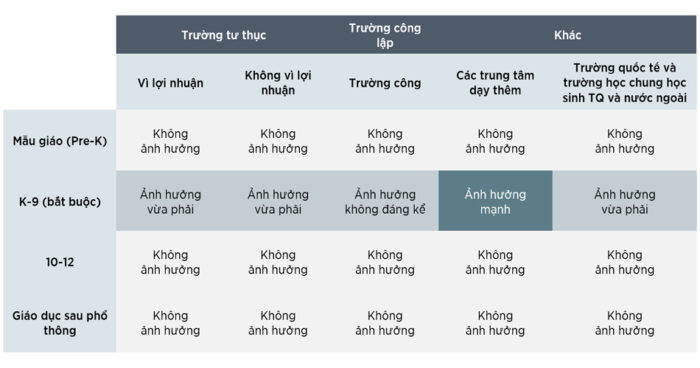
Thứ hai, khi chúng tôi xem xét các điều khoản trong Ý kiến, rõ ràng là mục tiêu chính của quy định này là các trung tâm dạy thêm ngoài giờ, như EDU, TAL và GOTU. Phần còn lại của hệ thống giáo dục hoặc bị ảnh hưởng ở mức độ vừa phải – những trường cung cấp dịch vụ giáo dục K-9 truyền thống hoặc không bị ảnh hưởng gì – những trường phục vụ các phân khúc không phải K-9, như Pre-K, 10-12 và giáo dục sau phổ thông.
Trong bảng sau, chúng tôi phân loại các doanh nghiệp giáo dục Trung Quốc thành các trường tư thục, trường công lập và các loại hình khác (trung tâm dạy thêm, trường quốc tế và trường học chung học sinh Trung Quốc và nước ngoài). Các trường tư thục có thể được phân loại sâu hơn thành các tổ chức Vì lợi nhuận và Không vì lợi nhuận, trong đó điểm khác biệt chính là liệu họ có được phép chia lợi nhuận cho chủ sở hữu của mình hay không.
Thứ ba, theo Bloomberg, có khoảng 80 công ty giáo dục được niêm yết tại Trung Quốc Đại lục, nhiều công ty trong số đó thu được phần lớn doanh thu từ phân khúc không dạy thêm và không phải K-9. Một số công ty cung cấp giáo dục chủ yếu từ 10-12 hoặc cao hơn. Các công ty khác cung cấp chương trình giáo dục K-12 truyền thống, nhưng họ cấu trúc chương trình giáo dục cốt lõi K-9 của họ là phi lợi nhuận và thu lợi nhuận của họ trong phân khúc K-9 thông qua dịch vụ cấp phép và tư vấn, cho phép họ chuyển một phần học phí của học sinh đến các nhà đầu tư của họ. Các công ty này không bị ảnh hưởng trực tiếp bởi các Ý kiến được công bố gần đây. Trên thực tế, đội ngũ quản lý của các công ty này thậm chí đã thông báo rộng rãi rằng các quy định hiện hành có rất ít tác động với hoạt động kinh doanh của họ. Chao ôi, trước sự hoang mang của họ – và sự phấn khích của chúng tôi – một số trong số chúng đã bị bán tháo cùng với phần còn lại của lĩnh vực. Có thể việc bán tháo phản ánh không chỉ tác động của những quy định mới mà cả những rủi ro tổng thể khi đầu tư vào các công ty giáo dục Trung Quốc. Theo quan điểm của chúng tôi, những rủi ro đó đã tồn tại trong nhiều năm và các nhà đầu tư trong thường phản ứng quá mức có tính lịch sử trước các quy định mới trong lĩnh vực này và sau đó một vài năm, thường không còn để ý đến những rủi ro đó khi một số công ty giáo dục tiếp tục tạo ra lợi nhuận vượt trội. Trong đó có một số cơ hội đầu tư hấp dẫn cho các nhà đầu tư kiên nhẫn, mà chúng tôi đang vui sướng khám phá. Chúng tôi sẽ thảo luận về những khoản đầu tư đó và một tình huống tương tự trong năm 2016-2017, nơi nhiều công ty trong ngành giáo dục bị bán tháo một cách vô cớ, trong một bài báo khác.
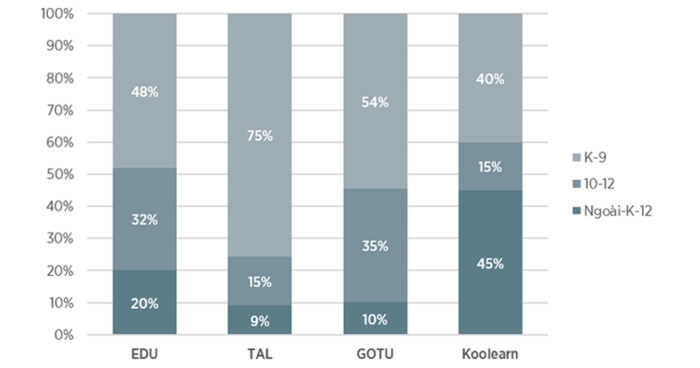
Thứ tư, một số công ty như EDU tạo ra hơn một nửa doanh thu từ các doanh nghiệp không thuộc K-9, vốn không bị ảnh hưởng bởi các quy định hiện hành. Chúng tôi tin rằng có sự không đồng nhất trong mức độ ảnh hưởng về tài chính ngay giữa các công ty dạy thêm ngoài giờ.
Cuối cùng nhưng không kém phần quan trọng, có ý kiến cho rằng Chính phủ Trung Quốc không muốn đầu tư tư nhân vào lĩnh vực giáo dục. Nhận thức này dựa trên Khoản 13 trong Ý kiến, trong đó yêu cầu tất cả các cơ sở đào tạo theo chủ đề trong phân khúc bắt buộc (K-9) phải được đăng ký là các tổ chức phi lợi nhuận. Mặc dù điều này có thể gây ngạc nhiên cho nhiều người, nhưng phân khúc K-9 ở Trung Quốc luôn là phi lợi nhuận kể từ tháng 11 năm 2017. Các luật chính thức, ban hành yêu cầu phi lợi nhuận, được công bố bởi Ủy ban Thường vụ Đại hội Đại biểu Nhân dân Toàn quốc (“NPC”) vào cuối năm 2016[ii]. Trong cùng một tài liệu, NPC đã hợp pháp hóa các trường tư thục “vì lợi nhuận” trong nỗ lực khuyến khích đầu tư tư nhân vào lĩnh vực giáo dục. Chính phủ Trung Quốc thừa nhận vai trò của các trường tư thục và khuyến khích sự phát triển của các trường này bên ngoài các phân khúc bắt buộc, dựa trên môn học.
Nhìn rộng hơn trên khu vực vốn chủ sở hữu của Trung Quốc…
Đây không phải là lần đầu tiên chính phủ Trung Quốc thực hiện các hành động quyết liệt để chấn chỉnh một lĩnh vực đang bị dẫn dắt bởi các lực lượng thị trường. Gần đây nhất vào năm 2018, chính phủ đã giáng một đòn mạnh vào ngành cho vay ngang hàng (“P2P”), sau làn sóng phản đối của các nhà đầu tư P2P, những người bị mất tiền khi nền tảng P2P không thể trả lại tiền cho họ. Chính phủ đã khởi xướng một loạt các quy định nghiêm ngặt, bao gồm cả các yêu cầu đăng ký mới. Cảnh sát đã bắt giữ chủ sở hữu và nhân viên của một số công ty cho vay P2P. Cuối cùng, số lượng các nền tảng P2P đã giảm từ hơn 3500 vào thời điểm cao nhất vào năm 2016 xuống dưới 400 vào năm 2020. Dư nợ giảm từ hơn 1 tỷ NDT vào năm 2018 xuống dưới 0,5 tỷ NDT vào năm 2020. Mặc dù quy mô của cuộc đàn áp nhỏ hơn vì các công ty P2P không lớn, nhưng nhiều công ty được niêm yết tại Hoa Kỳ trong năm 2016-2018 đã mất hầu hết giá trị thị trường của họ trong những năm tiếp theo. Các ví dụ bao gồm Yirendai (NYSE: YRD) mất 90% giá trị từ đỉnh đến cuối năm 2018 và Qudian (NYSE: QD) giảm 87%. Các công ty tốt hơn, như Lufax (NYSE: LU) và LexinFintech (NASDAQ: LX) đã đưa ra triển vọng mạnh mẽ hơn; tuy nhiên, do sự đàn áp gần đây đối với Ant Financial, giá cổ phiếu của họ vẫn bấp bênh.
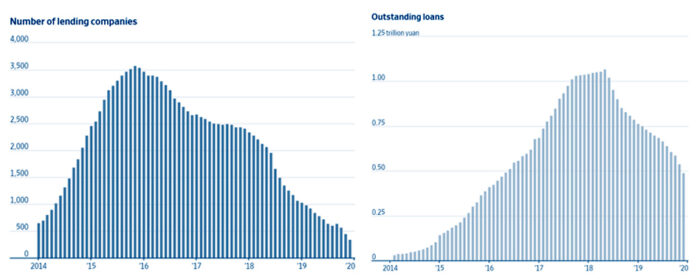
So với đợt P2P, cuộc đàn áp hiện tại đối với các công ty giáo dục Trung Quốc ẩn chứa hai điểm khác biệt chính, dẫn đến việc bán tháo cổ phiếu Trung Quốc rộng rãi hơn.
Đầu tiên là có một điều khoản cụ thể trong các Ý kiến được công bố gần đây nói về các hạn chế sở hữu nước ngoài, điều này đặt ra câu hỏi lâu năm về tính hợp pháp của cấu trúc VIE. Dựa trên các văn bản của các Ý kiến đã công bố, việc hạn chế sở hữu nước ngoài chủ yếu là để hạn chế đầu tư nước ngoài vào các chương trình các môn học bắt buộc trong phân khúc K-9. Như chúng tôi đã giải thích ở trên, phân khúc K-9 luôn bị bắt buộc là phi lợi nhuận kể từ tháng 11 năm 2017. Do đó, chúng tôi cho rằng hạn chế chủ yếu nhằm ngăn chặn ý định niêm yết ở nước ngoài của các công ty giáo dục mới, nhiều tham vọng và bỏ qua những hạn chế như vậy đối với các tổ chức phi lợi nhuận. Chúng tôi không tin rằng điều này có liên quan gì đến cấu trúc VIE. Nó cũng không liên quan gì đến quan điểm của chính phủ về đầu tư tư nhân vào lĩnh vực giáo dục.
Thứ hai là các quy định về giáo dục được đưa ra trong bối cảnh chính phủ Trung Quốc tiến hành một loạt các cuộc đàn áp đối với lĩnh vực công nghệ – từ chống độc quyền đối với Alibaba, Tencent đến an ninh mạng dữ liệu trên Didi đến yêu cầu bảo vệ người lao động trên Meituan. Các nhà đầu tư đã lo lắng và mệt mỏi trong một thời gian khá dài khi cố gắng đối phó với Bắc Kinh. Cuộc đàn áp đối với lĩnh vực giáo dục có lẽ là giọt nước làm tràn ly.
Ở đây, chúng tôi tin rằng điều quan trọng là phải hiểu các bối cảnh rộng lớn hơn trong môi trường chính trị xã hội của Trung Quốc. Năm nay đánh dấu 100 năm thành lập ĐCSTQ. Bất chấp thành công to lớn của nó trong 100 năm qua – đặc biệt là trong 3 thập kỷ gần đây – ĐCSTQ đã phải đối mặt với những chỉ trích nghiêm trọng trên một số mặt, trong đó chủ yếu là 1) chất lượng tăng trưởng kinh tế kém và 2) vai trò của Trung Quốc trên thế giới.
Về điểm đầu tiên, phép lạ kinh tế 30 năm của Trung Quốc đi kèm với nhiều vấn đề bao gồm bất bình đẳng, suy thoái môi trường (và các hậu quả liên quan đến sức khỏe) và sự mong manh của lĩnh vực tài chính do đòn bẩy. Để giải quyết những vấn đề như vậy, ĐCSTQ đã nghiêm túc hơn trong việc đạt được sự phát triển kinh tế cân bằng và công bằng hơn. Các công ty và tổ chức không thúc đẩy các nhiệm vụ như vậy đã bị ĐCSTQ trừng phạt, đặc biệt là khi ĐCSTQ cần có thứ gì đó để thể hiện nhân kỷ niệm 100 năm thành lập của họ.
Về điểm thứ hai, mặc dù là nền kinh tế lớn thứ 2 trên thế giới, ảnh hưởng chính trị của Trung Quốc trong cộng đồng quốc tế không tương xứng với vị thế kinh tế của nước này. Từ quan điểm của người dân Trung Quốc, Trung Quốc đã bị khu vực phát triển, đặc biệt là phương Tây, bắt nạt. Với sự ủng hộ mạnh mẽ ở quê nhà, ĐCSTQ có thể sẽ quyết đoán hơn khi đối phó với phương Tây phán xét, với hệ thống truyền thông đã chỉ trích gay gắt các giá trị của Trung Quốc, đôi khi theo cách không công bằng. Điều đó cũng có nghĩa là ĐCSTQ có thể bị coi là hà khắc với người nước ngoài, trong khi thực tế mong muốn của họ là vạch ra ranh giới của sự công bằng.
Theo quan điểm của chúng tôi, ĐCSTQ không muốn làm lợi cho bản thân bằng cái giá phải trả của các nhà đầu tư nước ngoài. Trên thực tế, nền kinh tế Trung Quốc đang hội nhập sâu rộng với nền kinh tế toàn cầu mà lợi ích tốt nhất của Trung Quốc là đảm bảo các nền kinh tế khác hoạt động tốt. Hơn nữa, tổng vốn hóa thị trường của các công ty Trung Quốc được niêm yết ở nước ngoài là 3-5 tỷ đô la, tương đương hơn một phần tư GDP của Trung Quốc. Nó không có lợi cho Trung Quốc khi gửi một làn sóng chấn động qua thị trường tài chính toàn cầu theo cách không thể đoán trước hoặc không hợp lý.
Các bước tiếp theo
Mức đầu tư hiện tại của chúng tôi vào các công ty Trung Quốc hiện là hơn 18% và chúng tôi vẫn đang tìm cách tăng thêm.
Các luận điểm đầu tư của chúng tôi vào các công ty Trung Quốc xoay quanh ba trụ cột. Thứ nhất, những công ty này là những doanh nghiệp tuyệt vời với lợi thế lâu bền và đội ngũ quản lý trung thực, có năng lực. Thứ hai, Trung Quốc sẽ hành xử theo cách công bằng với các nhà đầu tư nước ngoài. Cuối cùng, định giá của các công ty này cung cấp đủ khả năng bảo vệ giảm giá ngay cả trong trường hợp xấu nhất, đồng thời cho thấy tiềm năng tăng giá rất lớn.
Trong các bài viết tiếp theo, chúng tôi sẽ cung cấp các phân tích chuyên sâu về các tài sản Trung Quốc riêng lẻ mà chúng tôi đang nắm giữ.
[i] China’s efforts to calm investor jitters help markets rebound | Reuters: https://www.reuters.com/world/asia-pacific/china-regulator-talks-investment-banks-calm-market-jitters-sources-2021-07-29/
[ii] China to allow for-profit schools, except in compulsory education (hoganlovells.com): https://www.hoganlovells.com/en/publications/china-to-allow-for-profit-schools-except-in-compulsory-education